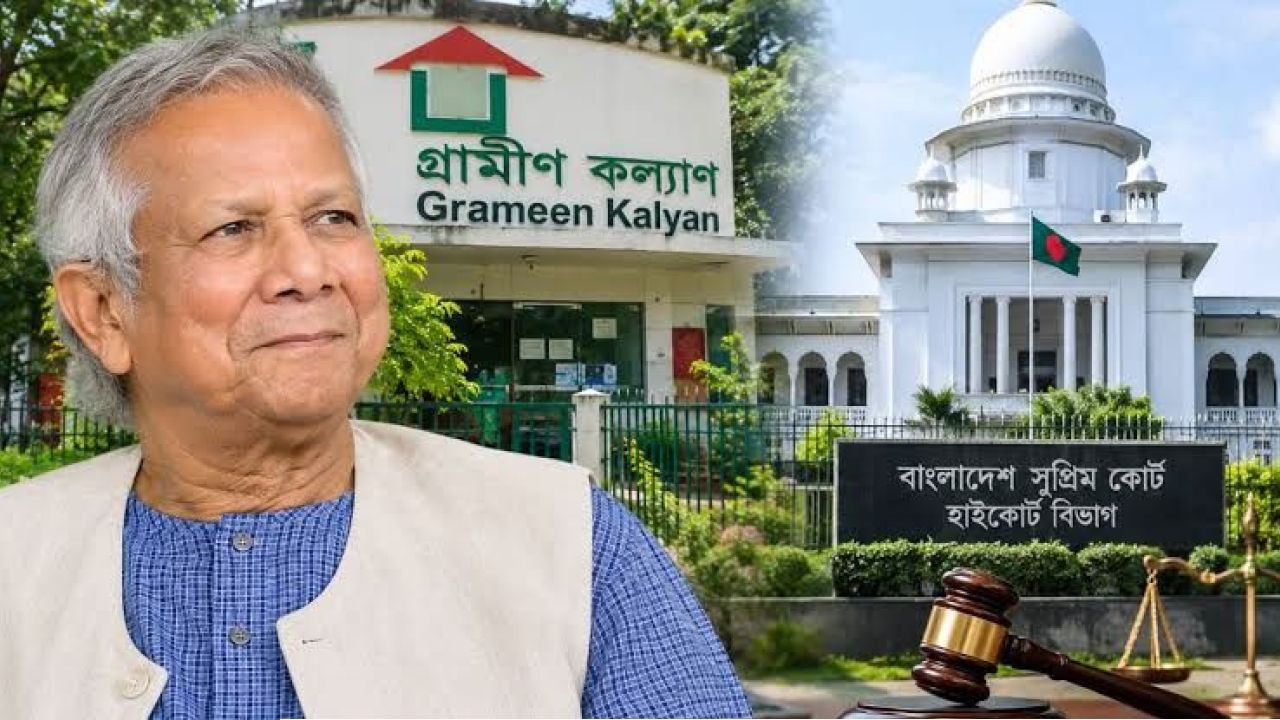
গ্রামীণ কল্যাণকে ৬৬৬ কোটি টাকা কর দিতে হবে: হাইকোর্ট
অপরাধ কন্ঠ ২৪, ডেস্ক নিউজ
জাতীয় রাজস্ব বোর্ডের (এনবিআর) দাবি করা ৬৬৬ কোটি টাকা কর আদায়ের পথ খুলে দিয়েছেন হাইকোর্ট। এ কর পরিশোধের বিষয়ে ড. মুহাম্মদ ইউনূস প্রতিষ্ঠিত গ্রামীণ কল্যাণের করা পৃথক দুটি রিট আবেদন খারিজ করে দেওয়া পূর্ণাঙ্গ রায়ের অনুলিপি প্রকাশিত হয়েছে। রায়ে অনাদায়ী কর আদায়ে অবিলম্বে চাহিদাপত্র জারির জন্য এনবিআরসহ সংশ্লিষ্ট বিবাদীদের নির্দেশ দিয়েছেন আদালত।
হাইকোর্টের পর্যবেক্ষণ অনুযায়ী, গ্রামীণফোনের শেয়ারের প্রকৃত মালিক গ্রামীণ টেলিকম। গ্রামীণ কল্যাণ একটি চুক্তির আওতায় আয় থেকে অংশ পেলেও গ্রামীণফোনের সরাসরি শেয়ারহোল্ডার নয়। তাই এই আয়কে লভ্যাংশ হিসেবে দেখিয়ে কম হারে কর দেওয়ার সুযোগ নেই। প্রযোজ্য আইন অনুযায়ী কর পরিশোধ করতে হবে প্রতিষ্ঠানটিকে।
বিচারপতি মো. মজিবুর রহমান মিয়া ও বিচারপতি রেজাউল করিমের সমন্বয়ে গঠিত হাইকোর্ট বেঞ্চ এ রায় দেন। সুপ্রিম কোর্টের ওয়েবসাইটে প্রকাশিত পূর্ণাঙ্গ রায়ের একটির দৈর্ঘ্য ৩২ পৃষ্ঠা। এটি রিট পিটিশন নম্বর ১৪৩৬৪/২০১৭। অন্য রায়টি ১৫ পৃষ্ঠার, যার রিট পিটিশন নম্বর ১৭৭২৭/২০১৭।
মামলার নথি অনুযায়ী, বিভিন্ন দাতা সংস্থার অনুদান ও ঋণের অর্থে গঠিত একটি এন্ডাওমেন্ট ফান্ডের অর্থ ব্যবহারের বিষয়ে ২০১১ সালের ১৩ এপ্রিল গ্রামীণ টেলিকমের সঙ্গে নিবন্ধিত ‘ইকুইটি পার্টিসিপেশন এগ্রিমেন্ট’ বা ইকুইটি অংশগ্রহণ চুক্তি করে গ্রামীণ কল্যাণ। ওই চুক্তির আওতায় গ্রামীণ টেলিকমের মাধ্যমে গ্রামীণফোনের শেয়ার কেনার উদ্দেশ্যে প্রতিষ্ঠানটি ৫৩ কোটি ২৫ লাখ ৬২ হাজার ৯৪১ টাকা দেয়। বিনিময়ে অর্জিত আয়ের ৪২ দশমিক ৬৫ শতাংশ পাওয়ার সুযোগ পায় গ্রামীণ কল্যাণ।
পরবর্তী সময়ে ২০১২-১৩ থেকে ২০১৬-১৭ করবর্ষের আয়কর রিটার্নে ওই অর্থ থেকে পাওয়া আয়কে ‘ডিভিডেন্ড ইনকাম’ বা লভ্যাংশ আয় হিসেবে দেখায় গ্রামীণ কল্যাণ। এ আয়ের বিপরীতে লভ্যাংশের জন্য নির্ধারিত ২০ শতাংশ হারে কর হিসাব করে জমা দেওয়া হয়েছিল।
তবে হাইকোর্ট চুক্তির শর্ত পর্যালোচনা করে উল্লেখ করেন, গ্রামীণ কল্যাণ অর্থ সহায়তা দিলেও গ্রামীণ টেলিকমের কাছে গ্রামীণফোনের শেয়ারের মালিকানা দাবি করতে পারবে না বলে চুক্তিতে স্পষ্টভাবে উল্লেখ ছিল।
আদালত আয়কর অধ্যাদেশ, ১৯৮৪-এর ২(২৬) ধারা বিশ্লেষণ করে বলেন, কোনো আয়কে আইনগতভাবে লভ্যাংশ হিসেবে বিবেচনার ক্ষেত্রে সংশ্লিষ্ট ব্যক্তি বা প্রতিষ্ঠানের সরাসরি শেয়ারহোল্ডার হওয়া প্রয়োজন। গ্রামীণ কল্যাণ গ্রামীণফোনের সরাসরি শেয়ারহোল্ডার না হওয়ায় চুক্তির অধীনে পাওয়া অর্থকে লভ্যাংশ হিসেবে গণ্য করার সুযোগ নেই।
রায়ে বলা হয়েছে, ওই আয় আয়কর অধ্যাদেশের ৩৩ ধারা অনুযায়ী ‘অন্যান্য উৎস থেকে আয়’ হিসেবে বিবেচিত হবে এবং সে অনুযায়ী কর দিতে হবে।
চূড়ান্ত আদেশে গ্রামীণ কল্যাণের করা দুটি রিটের রুল খারিজ করেছেন হাইকোর্ট। একই সঙ্গে আগে দেওয়া স্থগিতাদেশও বাতিল করা হয়েছে। পাশাপাশি অনাদায়ী কর আদায়ের জন্য অবিলম্বে চাহিদাপত্র জারি করতে এনবিআরসহ সংশ্লিষ্ট বিবাদীদের নির্দেশ দিয়েছেন আদালত।
 ডিজাইন
 প্রিন্ট
 ডাউনলোড